Nashnova 深度研究
Kimi金融行业解决方案实测:估值能算通,投资理由就成立了吗?
当 Kimi 开始把金融研究作为一个明确场景呈现,投资者最自然的问题不是“它会不会写一段分析”,而是:当它开始帮你估值、算指标、解读财报时,这份输出能不能进入自己的研究流程?
我们用四类常见任务做了一次实测:搭一份 DCF、比较技术指标、解释经营利润变化、阅读一则财报结论。结论很直接:Kimi 能把研究的第一步推进得很快,但不能替投资者完成最后一步判断。
它擅长把问题拆开、把数字放进结构、把你本来要自己找的矛盾摆到台面上。真正仍需要人来完成的,是核对数据时点、判断假设是否合理,以及区分“模型里的推演”与“现实中的事实”。
核心结论:把 Kimi 当研究助手,不要当结论机器
一份流畅的 AI 分析,最容易让人忽略的不是公式,而是公式背后的前提。它可以告诉你一家公司的估值看起来有多高、一项指标在历史上表现如何、某项业务可能贡献了多少利润;但这些都不是“应该买入”或“经营已经改善”的自动答案。
这次实测中,Kimi 在整理框架、完成计算和快速生成第一版研究材料上具备实用价值。更适合它承担的角色,是帮你把研究启动得更快:先给出一版模型、列出关键变量、提示需要继续追问的地方。最终的投资理由,仍要回到原始披露、数据口径和你自己的判断。
案例一:DCF 算得通,真正的分歧仍在假设
我们让 Kimi 完成了一份海天味业的 DCF 估值。模型给出的每股价值是 41.81 元,对照股价为 33.83 元。只看这两个数字,很容易得到“当前价格有吸引力”的第一印象。
但把表格往下看,问题就出现了:这份估值中,约 69% 的企业价值来自终值。换句话说,模型对长期增长、利润率和折现率非常敏感,短期预测再精细,也不能掩盖长期假设对结果的主导。
敏感性分析进一步说明了这一点。折现率调整为 8.0% 时,估值约为 34.16 元;升至 8.5% 时,估值约为 31.71 元。原本看起来存在的空间,很快便收窄甚至消失。
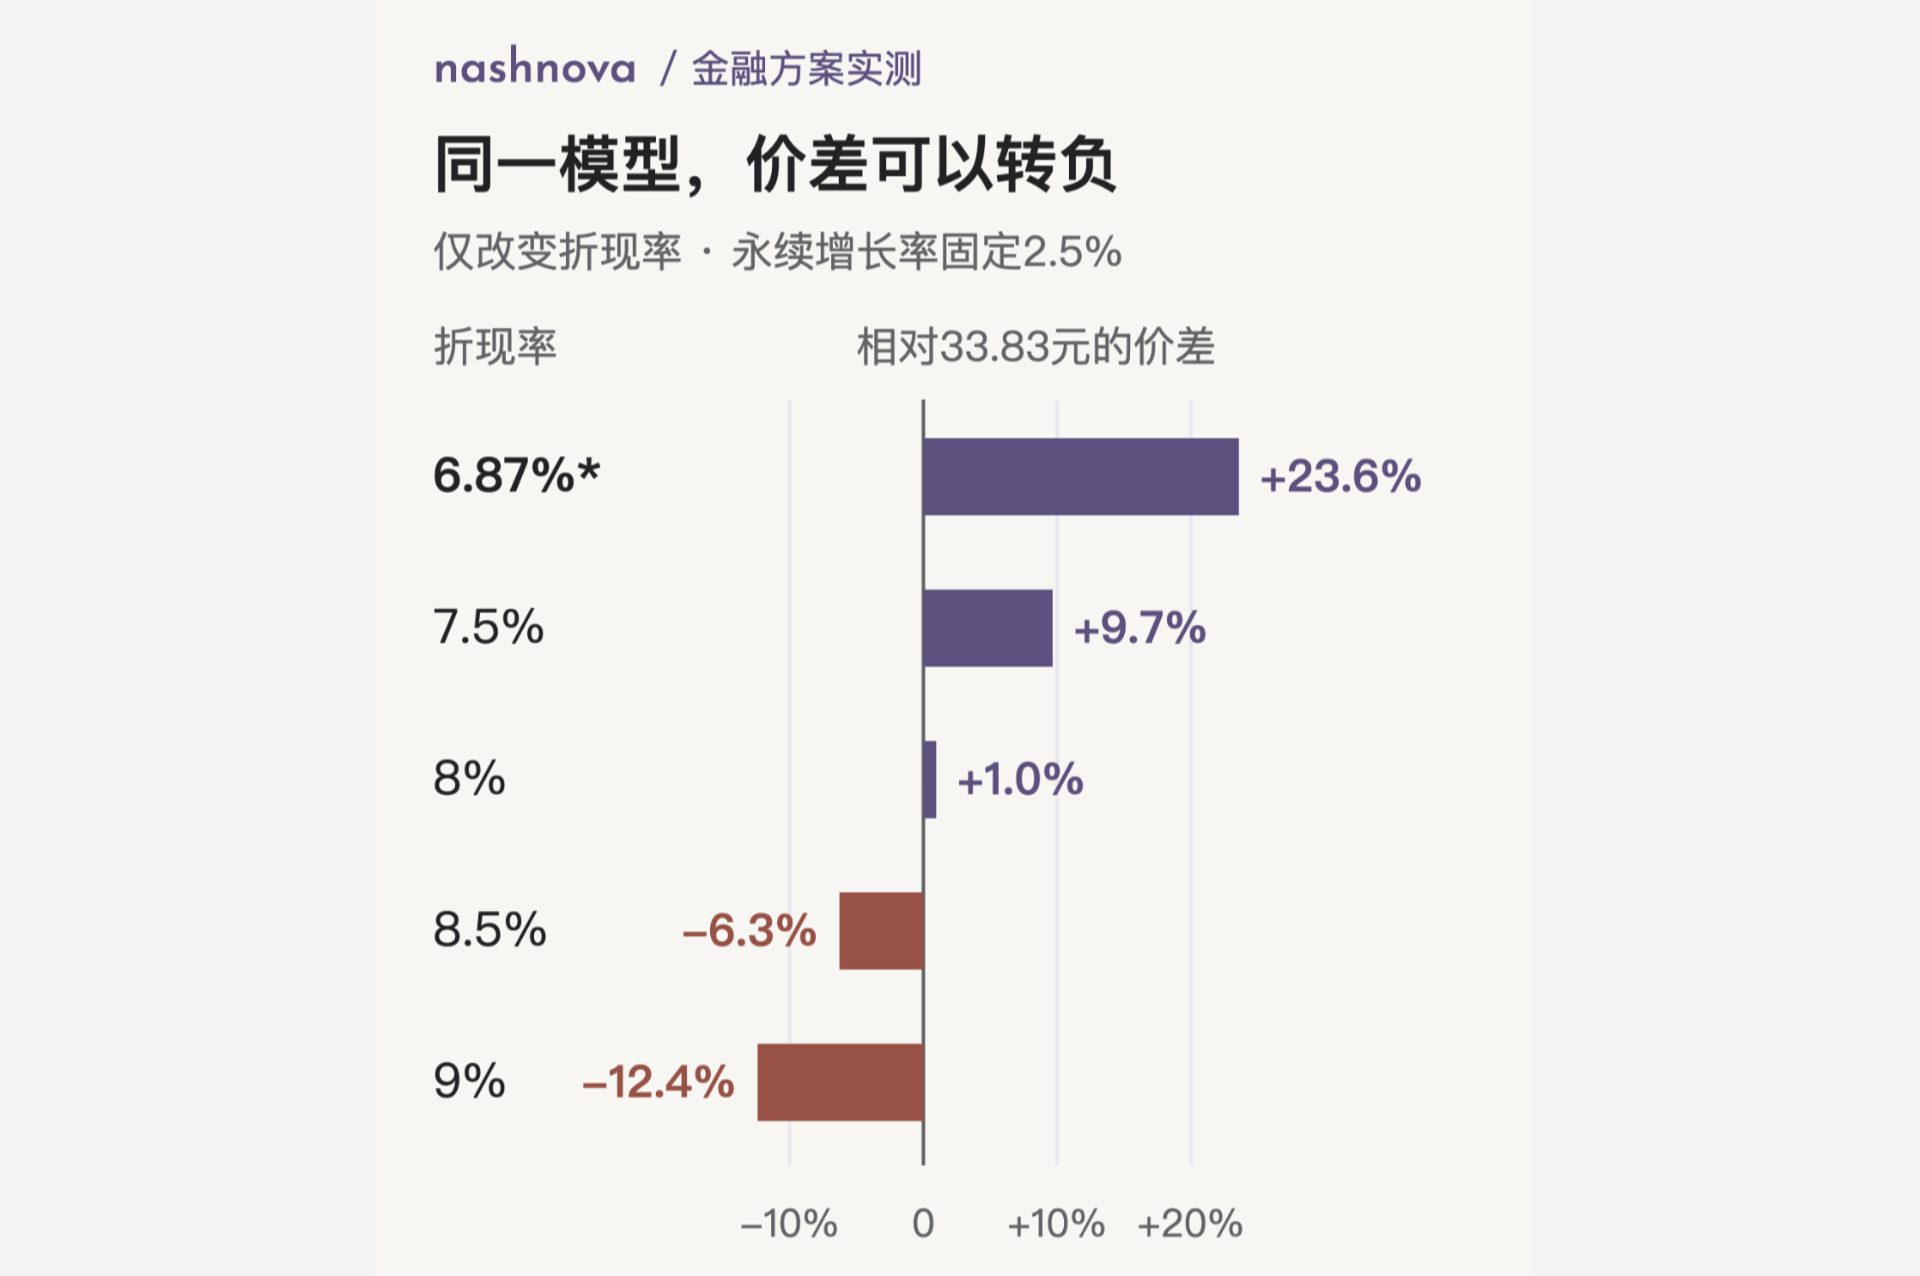
这正是 Kimi 在投研中最有用、也最需要警惕的地方:它能很快把一张估值表搭起来,却不会替你判断长期假设是否站得住脚。我们还发现,输出文字曾将某个价格对应的折现率区间读错。表格能算对,不代表对表格的解释也已经成立。
对普通投资者而言,这类输出最好的用法不是直接记住一个目标价,而是追问三个问题:增长假设来自哪里?终值占比是否过高?折现率稍微变化后,结论还成立吗?
案例二:技术指标有答案,不代表它给了你赢家
技术分析很适合让 AI 参与,因为它能快速计算、整理历史结果,也能把不同规则放进同一张表里比较。但真正容易出错的,往往是把不同样本硬压成一句结论。
用户问60日简单移动平均线SMA与指数移动平均线EMA哪个更有价值。Agent编写回测,给出了收益、回撤、交易次数和胜率。上证样本里 SMA 为 22%、EMA 为 19%;标普样本里,SMA 为 24%、EMA 为 25%。两组结果的方向并不一致。
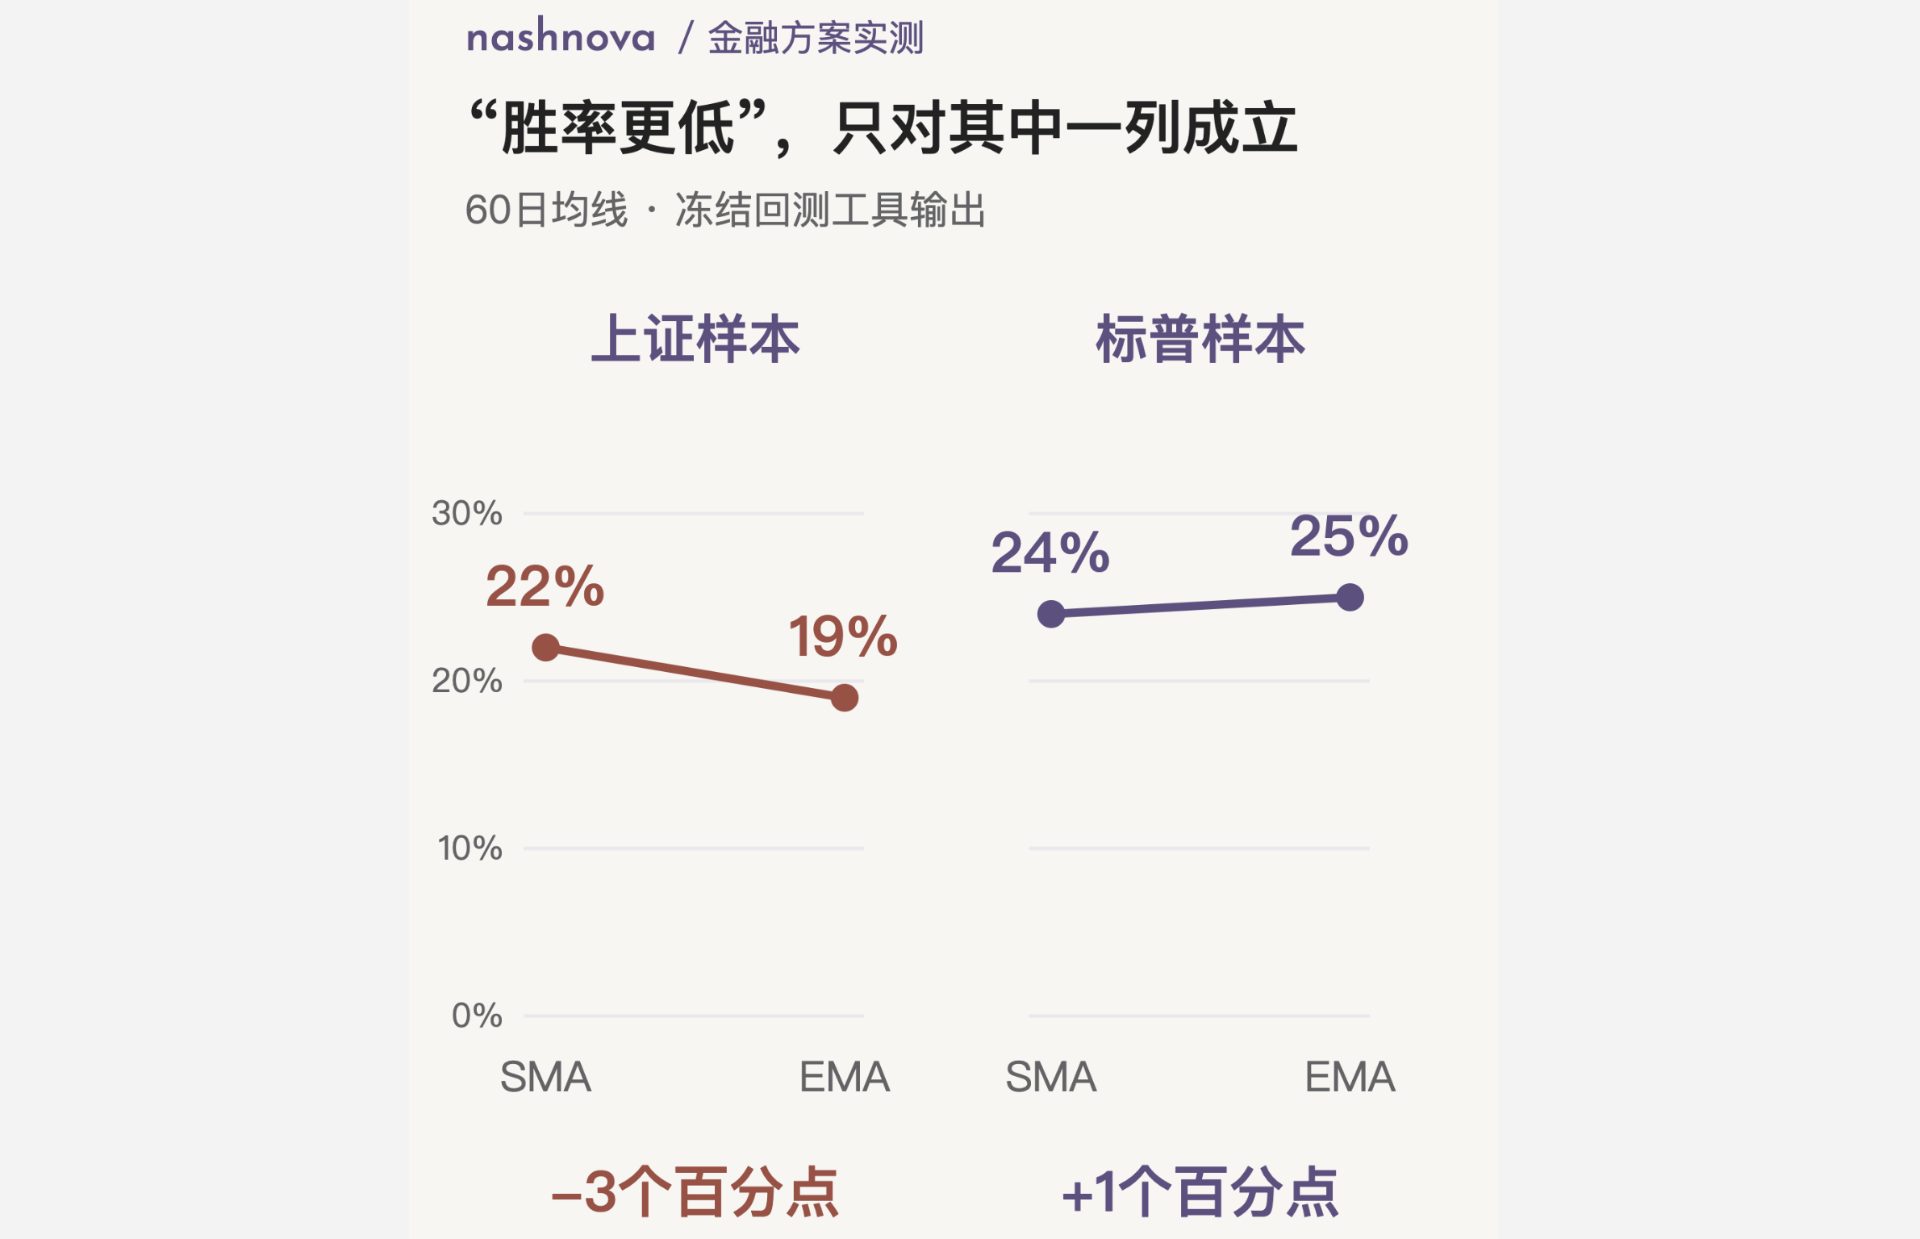
这意味着,不能简单地说“EMA 更好”或“EMA 更差”。不同市场、不同周期、不同样本权重,都可能改变结论。AI 可以帮你更快发现这种差异,但如果它只给出一句漂亮的总判断,反而会遮住最值得研究的信息。
当你用 Kimi 比较指标时,不妨要求它保留分市场、分周期的结果,并把样本定义写清楚。先看差异从哪里来,再决定要不要接受一个总答案。
案例三:模型告诉你该追问哪里,不等于解释了真实业绩
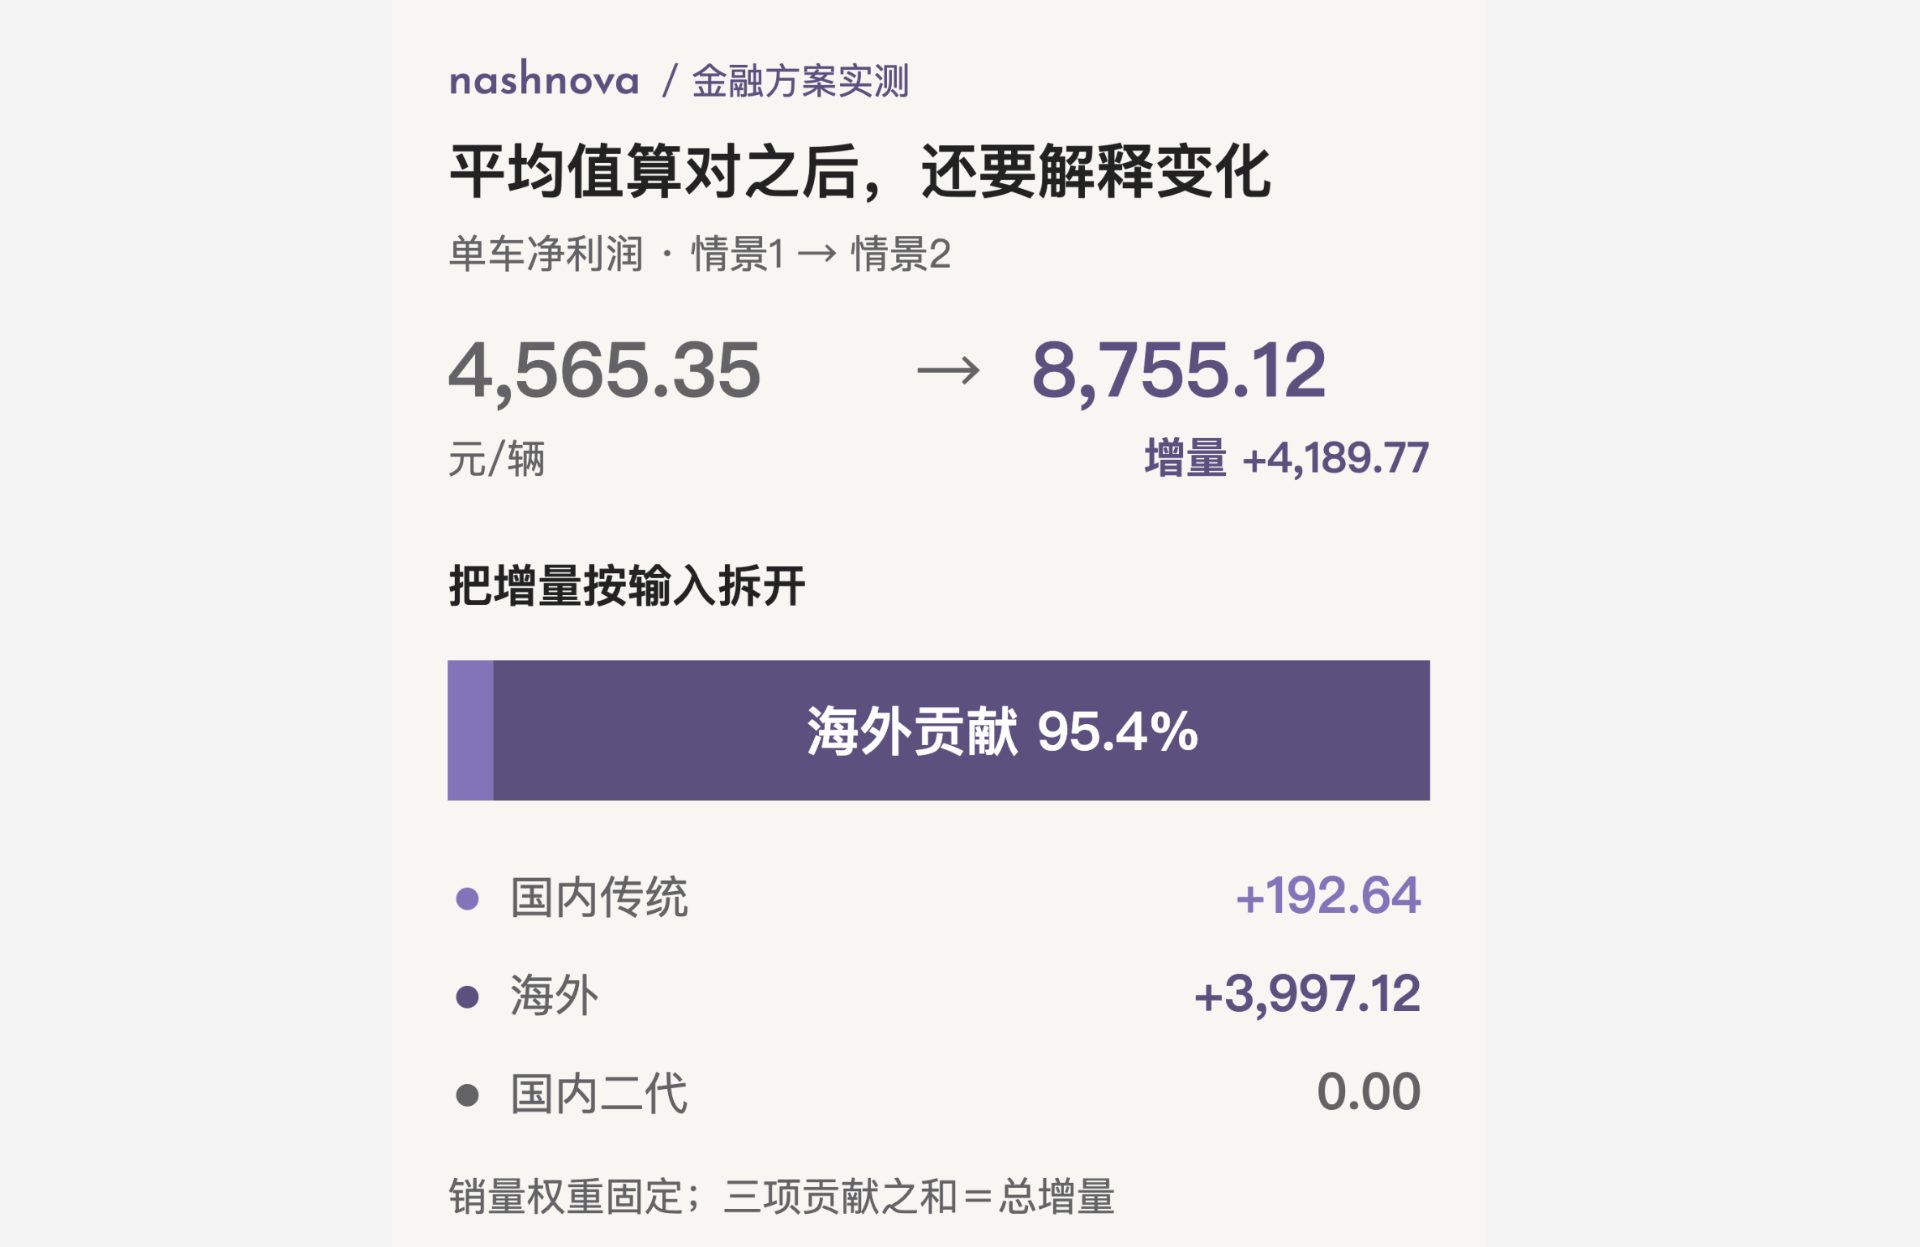
经营归因是另一类很容易被“数字感”误导的任务。一次单车利润测算中,模型给出每辆车利润增量 4,189.77 元,其中海外部分贡献 3,997.12 元,约占 95.4%。
这不是一个可以直接写进公司结论的句子。它只能说明:在这组输入和假设下,海外相关变量主导了模型结果。
现实中的利润改善,可能还受到产品结构、原材料、汇率、渠道费用和会计处理等多重因素影响。Kimi 能把“海外假设很关键”这个信号迅速指出来,帮助你确定下一步该查什么;但它不能凭一张测算表证明“95.4% 的利润改善来自海外业务”。
模型里的贡献,首先是对模型的解释,不是对现实世界的定论。
案例四:一条财报结论,也需要拆开利润口径
财报解读看似简单,实际上很考验对口径的耐心。POSCO 阿根廷锂业务的案例中,营业利润为 110 亿韩元,净利润却为 -310 亿韩元。
这两个数字并不矛盾。营业利润转正,说明主营经营环节可能有所改善;净利润仍为负,则意味着税项、利息、汇兑或其他非经营项目仍可能影响最终结果。
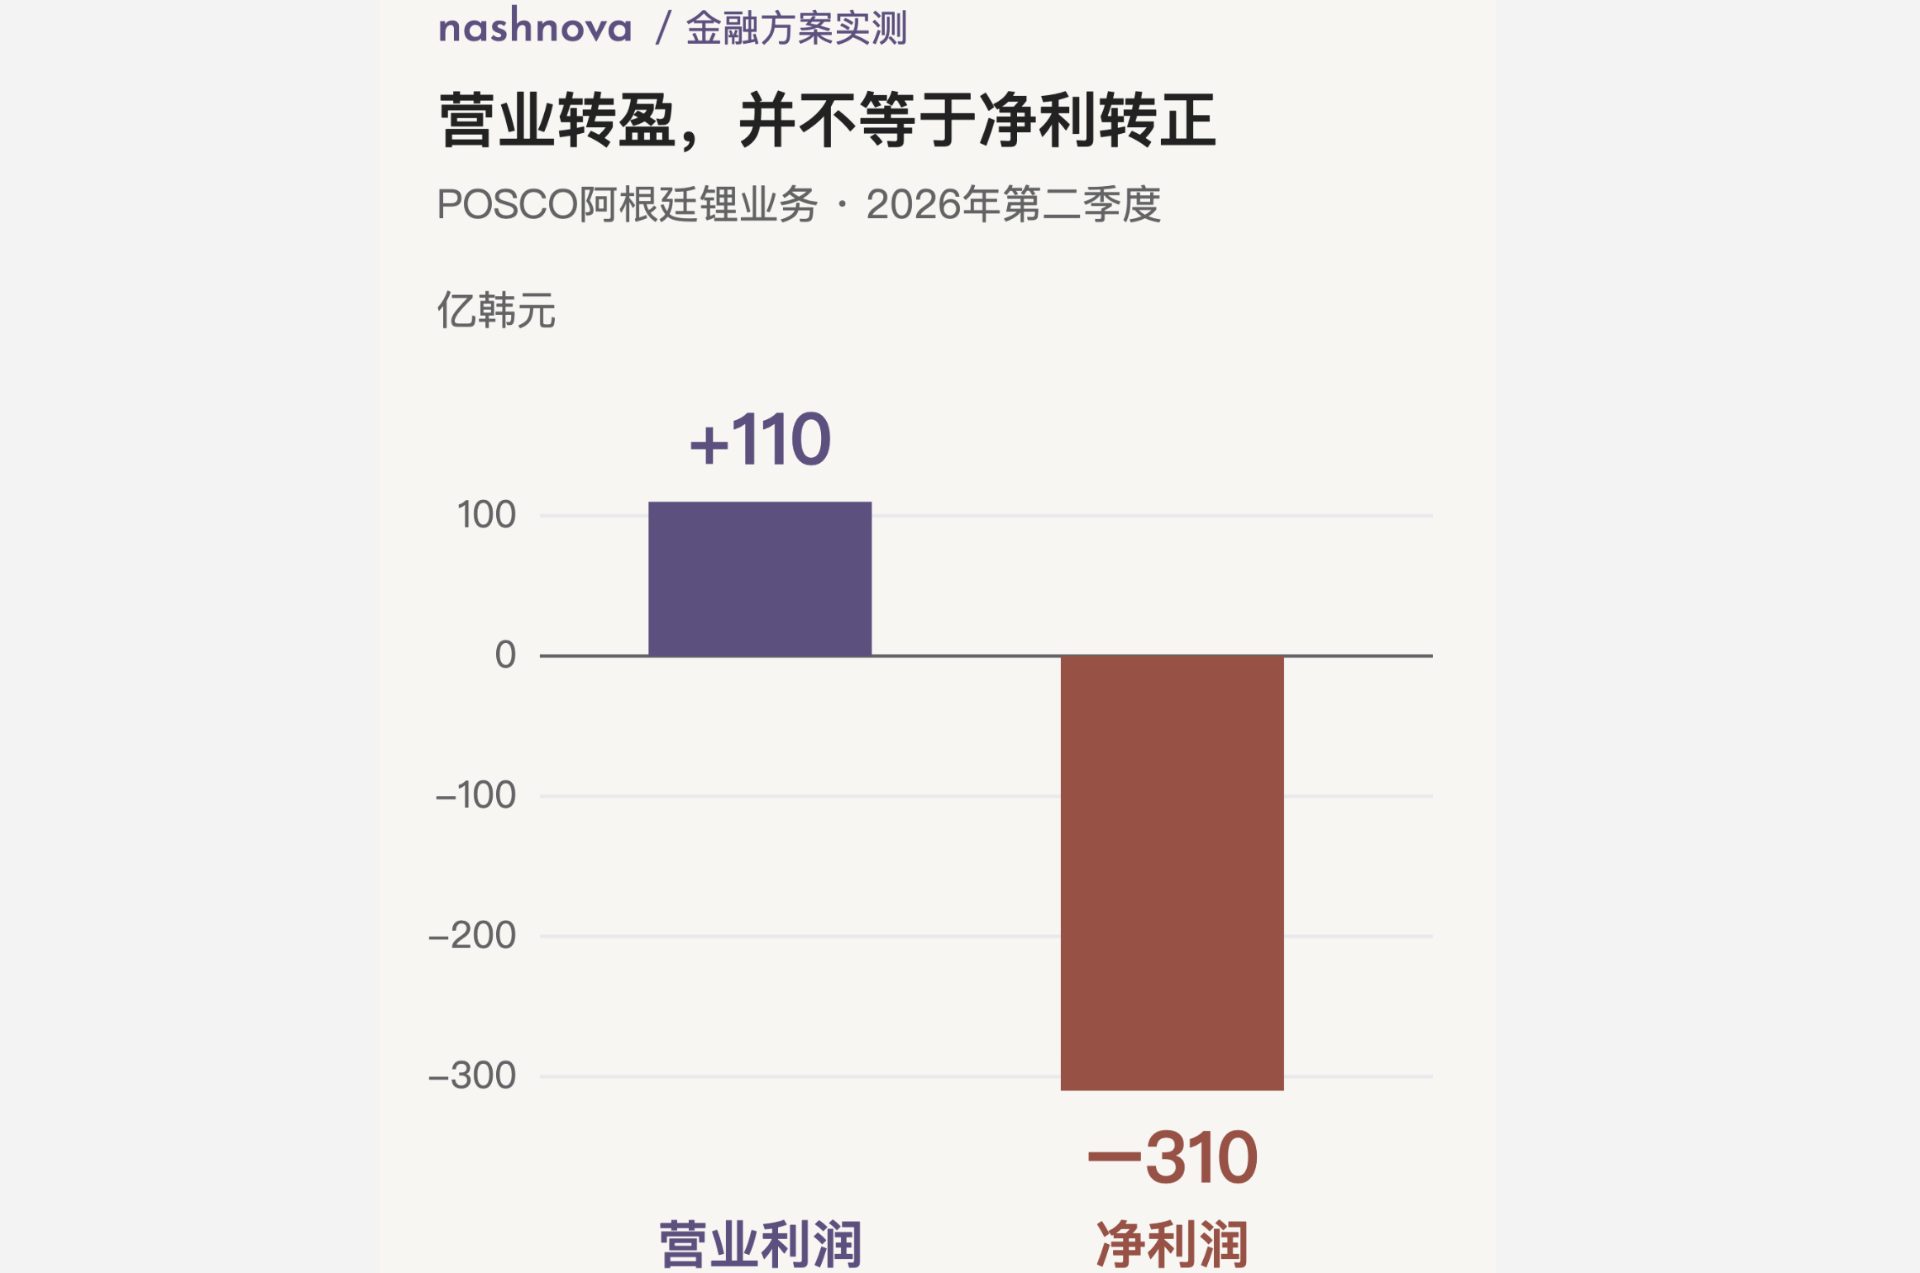
如果 AI 把这组信息压缩成“公司已经扭亏”,读起来会很顺,却已经跨过了利润层级。类似地,“最大”“领先”这样的词也需要对应清楚的地域范围和比较对象。
Kimi 可以帮你更快读完财报,但不能替你跳过这一步:看到一个有力的结论时,回到原文确认它说的是营业利润、净利润,还是某一个更窄的经营指标。
普通投资者可以怎样用 Kimi 做研究?
把 Kimi 用在“先搭框架、后做核验”的阶段,通常比让它直接给投资结论更有价值。
第一,让它先搭模型,再列出关键假设。比如做 DCF 时,要求它同时展示增长、利润率、折现率和终值对结果的影响,而不是只给一个估值数字。
第二,让它把一段判断改写成待验证清单。看到“海外业务驱动利润改善”时,可以继续问:这句话需要哪些分部数据、哪些季度趋势、哪些公司披露来支持?
第三,让它保留反例。比较技术指标或行业数据时,要求它把方向相反的样本单独列出,而不是强行汇总成一个赢家。
第四,让它说明什么会推翻结论。一份更值得继续研究的 AI 输出,不是语气最确定的那份,而是能告诉你“接下来出现什么数据,我就需要改判”的那份。
AI 最有价值的地方,是让问题更早浮出来
Kimi 这类金融 AI 的价值,不在于替你下结论,而在于更快把值得核对的问题摆到你面前。
它可以帮你从空白页走到第一版研究框架:模型先跑起来,数字先对齐,矛盾先显现。之后的工作仍然属于研究者自己:查来源、看假设、找反例,并在信息变化时修正观点。
会算估值,是研究的开始;能解释假设、承受反证,才更接近一份完整的投资研究。
nashnova:把一次回答变成可持续的研究
nashnova Agent 的作用,正是把这种谨慎从一次性提醒变成持续的研究过程:围绕一个 Task 保存假设、资料和待验证问题;把新数据补进证据,再回看最初的结论是否仍然成立。
对独立投资者来说,nashnova 不替你决定买卖;它帮助你把模型的答案、原始资料、反证条件和之后的更新放进同一条研究链里。
测评说明
本文基于 nashnova 于 2026 年 9 月 22 日完成的实测记录。测试对象为 Kimi K3、Kimi Hosted Agents 与金融套件,样本共 500 道题。本文仅供研究与教育用途,不构成投资建议。