从策略想法到回测与优化
多资产反转轮动策略:从初版到优化
最开始,我只说了三件事:多资产、周频调仓、通过境内 ETF 执行。十来分钟后,一套完整规则和回测结果回来了。数字并不差,可看完以后,我还是觉得哪里不对。
我原本想试的是反转:最近跌得多的资产,会不会在接下来一段时间里反弹?如果把 A 股、港股、美股、黄金和债券放在一起,每周挑一次,应该能避开单一市场的局限。
这个念头并不完整。我没有定义“跌得多”怎么算,也没想清楚持有多久、空仓怎么办、跨境 ETF 的溢价要不要管。于是我先把一句大白话扔给 nashnova,看看它能把问题推进到哪里。
本页目录
01提出策略想法
我没有先写一份复杂提示词,原话只有一句。页面里的这张截图,就是整个研究的起点。
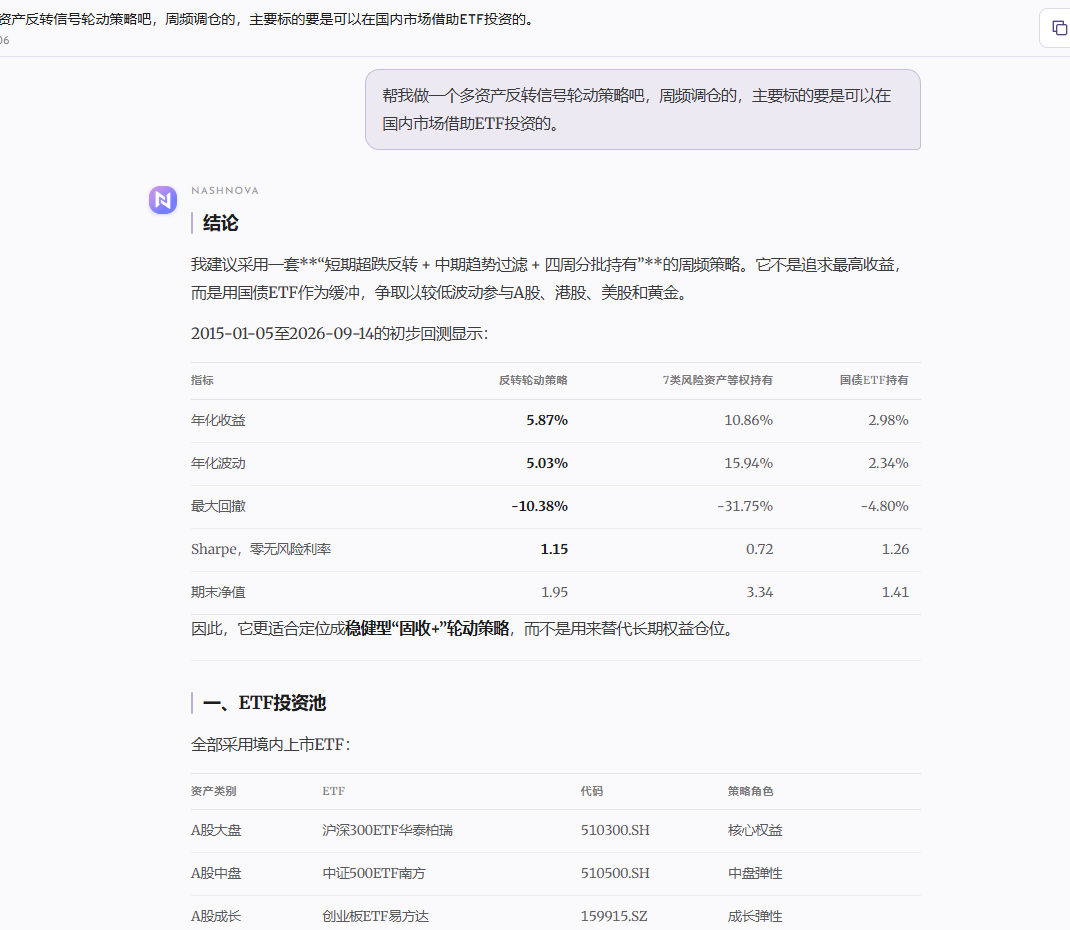
第一版的思路很克制。它没有看到超跌就直接买,而是先用 26 周趋势过滤,再把组合拆成四份,每周只换其中一份。没有合格机会的仓位放进国债 ETF。
换句话说,它已经在替这个原始想法打补丁:防止接飞刀,也避免一周信号失真后整仓进出。资产池、计算时点、下单时点和成本假设也都补齐了。做到这里,它已经不再是一句想法,而是一套能回测的规则。
02初版回测
回测结果是年化 5.87%,波动 5.03%,最大回撤 -10.38%,夏普 1.15。数字挺顺,我看完却冒出另一个问题:它为什么这么稳?
答案其实藏在报告后面。这个版本约 53% 的时间完全持有国债,平均风险资产仓位只有 16.2%。所以低波动主要来自仓位低,不全是反转信号有多厉害。
再看收益,七类风险资产等权持有的年化是 10.86%。第一版把回撤从 -31.75% 压到了 -10.38%,代价是收益也被压掉一截。把它当成偏稳健的“固收+”轮动没有问题,但它离我想要的“有明显超额,同时风险回报比更好”还有距离。
这时继续微调反转窗口,意义不大。问题不在 1 周还是 2 周,而在于反转承担了太多任务。一个资产刚跌下来,可能是错杀,也可能只是下跌刚开始。单靠“跌得多”分不出来。
这份初版没有让我失望。它只是把问题说清了:先别拧参数,反转在整套策略里的位置得重新安排。
03调整策略思路
我没有另开对话,也没重新描述资产池,只把刚才最不满意的地方直接说了出来:反转单独用不好,能不能找些互补思路?
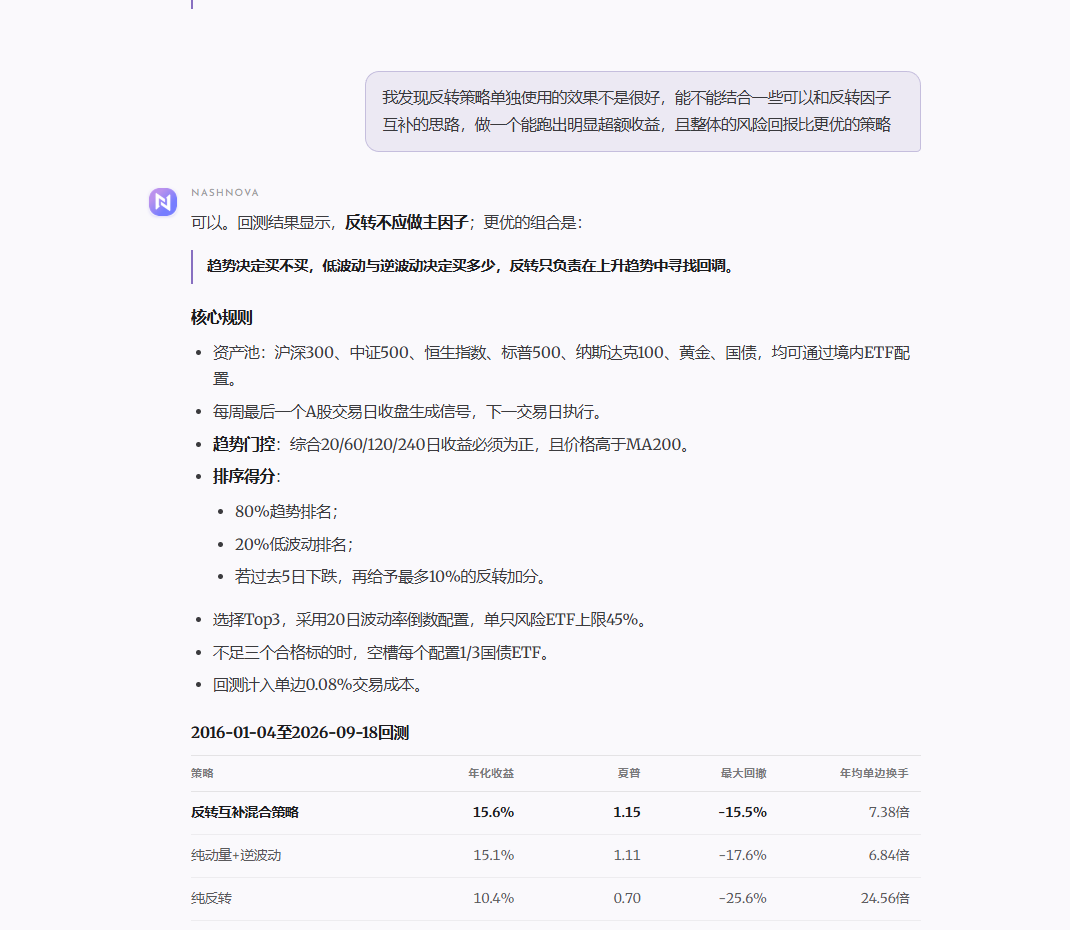
第二次回答开头就改了前提:反转不该做主因子。趋势先判断能不能买,低波动和逆波动决定买多少,反转只在中长期上涨中的短期回调里加一点分。
这个变化很关键。第一版是在超跌资产里加趋势过滤;第二版则先找趋势向上的资产,再把反转当作回调信号。顺序一换,策略面对持续下跌时的行为就不一样了。
具体规则也随之变化:综合 20、60、120、240 日收益必须为正,价格还要站上 200 日均线;合格资产里取前三名,用 20 日波动率倒数分配仓位,单只上限 45%。凑不够三只,剩余槽位放国债。
04优化版回测
改完以后,年化收益到了 15.6%,最大回撤 -15.5%,夏普仍是 1.15。单看这几个数字,提升很明显。最终结果页还把净值、回撤和几种对照策略放在同一张图里。
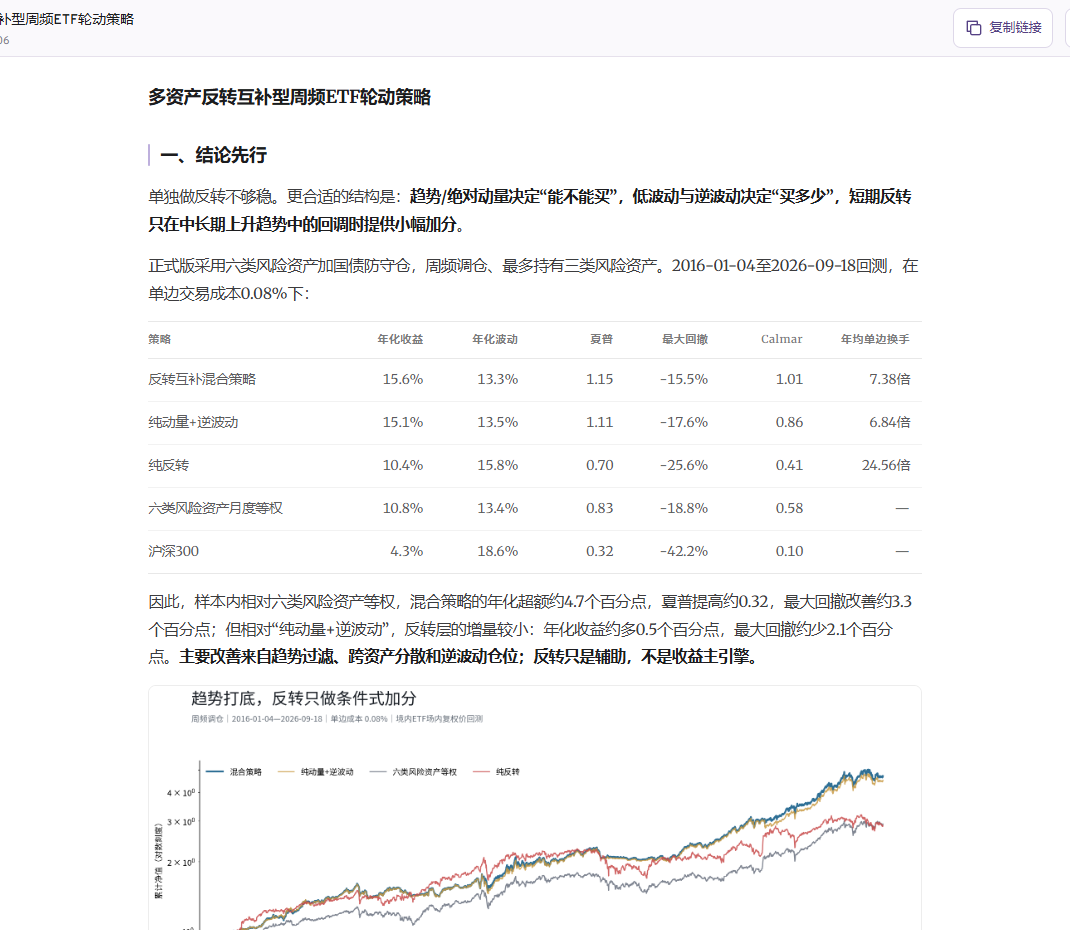
但这里有个容易被忽略的细节。纯动量加逆波动的年化已经有 15.1%,混合策略只多了 0.5 个百分点;最大回撤从 -17.6% 改善到 -15.5%。说明大部分提升来自趋势过滤、跨资产分散和逆波动配置,反转只贡献了一小部分。
这其实比“反转策略年化 15.6%”更有用。最初的灵感没有被硬说成答案。数据不支持它当主角,它就退到辅助位置。
Agent 还跑了 162 组邻近参数和成本组合。Top3 的 81 组里,年化大多落在 14.3% 到 15.9%,夏普在 1.06 到 1.17 之间。至少在相邻设置下,它不是只有某一个参数点好看。
05目标组合
一份策略报告如果只停在净值曲线,读完以后还是不知道该怎么执行。最终结果继续往下算出了 2026 年 9 月 18 日这个历史时点的正式信号。
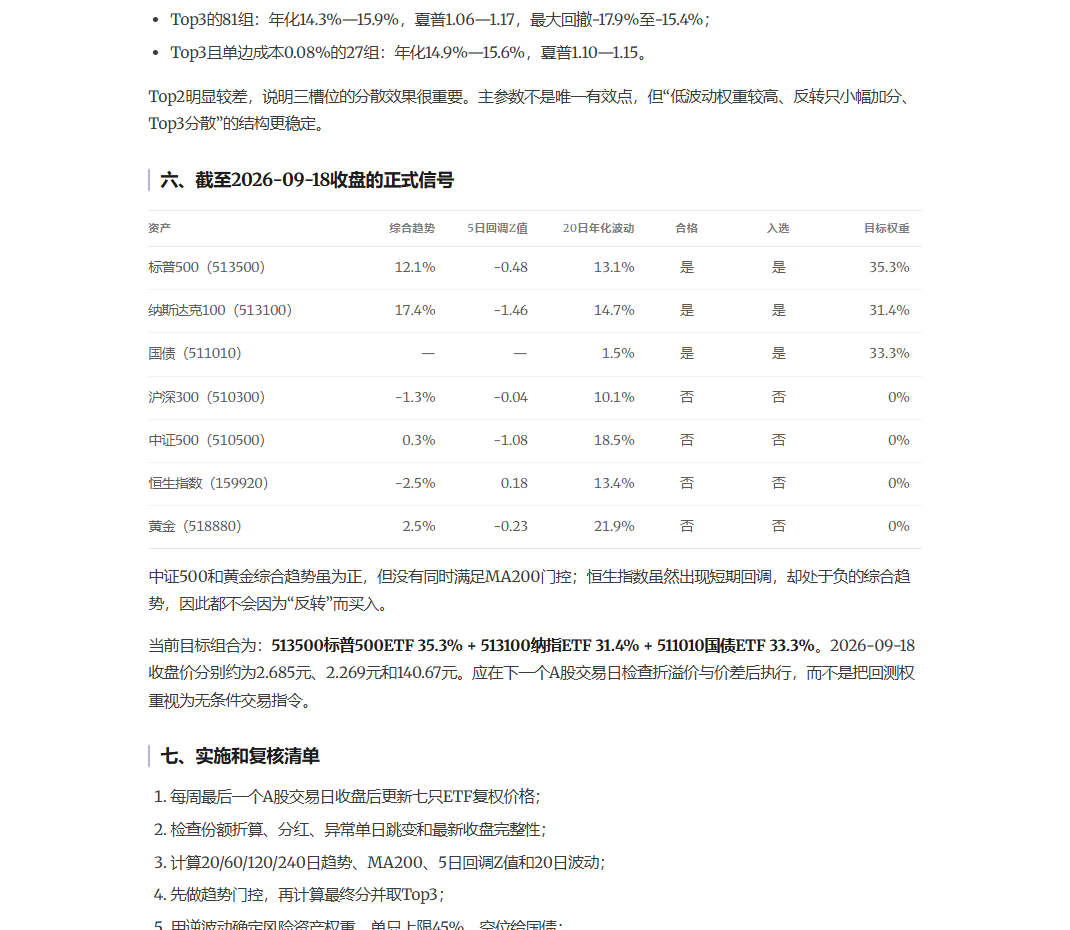
中证 500 和黄金的综合趋势虽然为正,却没有同时站上 MA200;恒生指数有短期回调,但中长期趋势还是负的。所以它们没有因为“出现反转”就被买入。
这正好说明第二版和第一版的差别。反转可以改变排名,不能推翻趋势门控。仓位算完以后,报告还提醒执行前检查 QDII 折溢价、买卖价差和申购状态。模型给的是目标权重,实际成交仍要过一道人工检查。
完整交付里还有回测程序、净值序列、交易记录、分段结果、参数敏感性和数据目录。下次想换资产、改成月频,或者限制美股集中度,可以沿着现有文件继续做,不用重新从一段聊天文字开始。
06继续研究
这个案例的交互并不复杂。第一句先把想法跑起来,第二句只指出初版哪里不够好。后面的取数、回测和改规则,让 Agent 接着做。
帮我做一个多资产轮动策略,按周调仓,标的需要能通过境内上市 ETF 投资。

我的初步想法是用短期反转寻找机会。请先把它写成明确规则并回测,同时和等权、纯动量等基准比较。第一版出来后,不要急着优化参数,先判断收益和低波动分别来自哪里,再根据暴露出来的问题继续改。