从指标验证到监控工作台
用 nashnova 做一个反转信号工作台
第一眼看到 SRP 时,最吸引人的不是代码,而是图上的箭头:几次急跌刚结束,它就出现在反弹起点附近。看多几张图以后,很难不动心。要是每天自动扫一遍,碰到箭头就提醒,会不会真有用?我们把源码交给 nashnova,从这句疑问开始往下查。
这个指标叫 Simple Reversal Point,简称 SRP。源码只有十几行:先创新低,再出现反包,然后画一个箭头。逻辑看着很顺,但图表最会骗人。只挑那些成功反弹的位置回看,任何指标都可能显得很准。
所以用户没有先问该买什么,而是把完整源码贴进 nashnova:这支箭头到底在判断什么?换一个市场、换一个周期,还能不能用? 后面的回测、失败和工作台,都是从这两个问题长出来的。
本页目录
01先看懂这支箭头
面对一段陌生的指标代码,最容易犯的错是先看名字,再凭经验猜用途。这里的做法相反:把源码完整贴进对话,让 nashnova 逐项翻译每个条件。
我看到 TradingView 上有一个不错的反转信号指标,你帮我解读一下这个指标的原理,以及为什么会有效。
它捕捉的是“阶段新低后的看涨吞没”,卖出条件则完全镜像。最近三根 K 线先跌破此前 50 根 K 线的低点,随后出现一根阳线,收盘价把前一根阴线实体全部收复。
这更接近一个假突破反转识别器。价格先扫掉前低附近的止损和追空单,再迅速收回,可能意味着下方出现承接。
c1 = close[1] < open[1] and close > open
c2 = close > open[1]
c3 = lowest(low, 3) < lowest(low, 50)[1] ...
buy = c1 and c2 and c3
这一步没有产生买卖建议,却把后面所有研究的边界定住了。c1 和 c2 判断的是阴阳切换与实体收复,c3 判断的是价格位置。缺少位置,普通吞没形态会太多;缺少收复,创新低本身也不能证明反转。
nashnova 同时指出了代码里的风险:3 和 50 是经验参数,不同资产、不同周期未必都适用;报警如果发生在 K 线收盘前,也可能出现盘中成立、收盘消失的情况。
一张带箭头的截图只能说明“这里曾经反弹过”。源码则不一样:条件、偏移、窗口和收盘确认都写在里面,后面回测对不上时,也知道该回到哪里查。
原理讲得通,接下来就该换图测试了。先看股票,再看黄金、债券和 BTC;日线不够,再把 4 小时和周线一起摆上来。
02换个市场,还准吗?
理解原理之后,用户把问题推进了一步:如果把同一套规则放到股票、黄金、债券、加密资产和 A 股上,4 小时、日线、周线分别表现怎样?
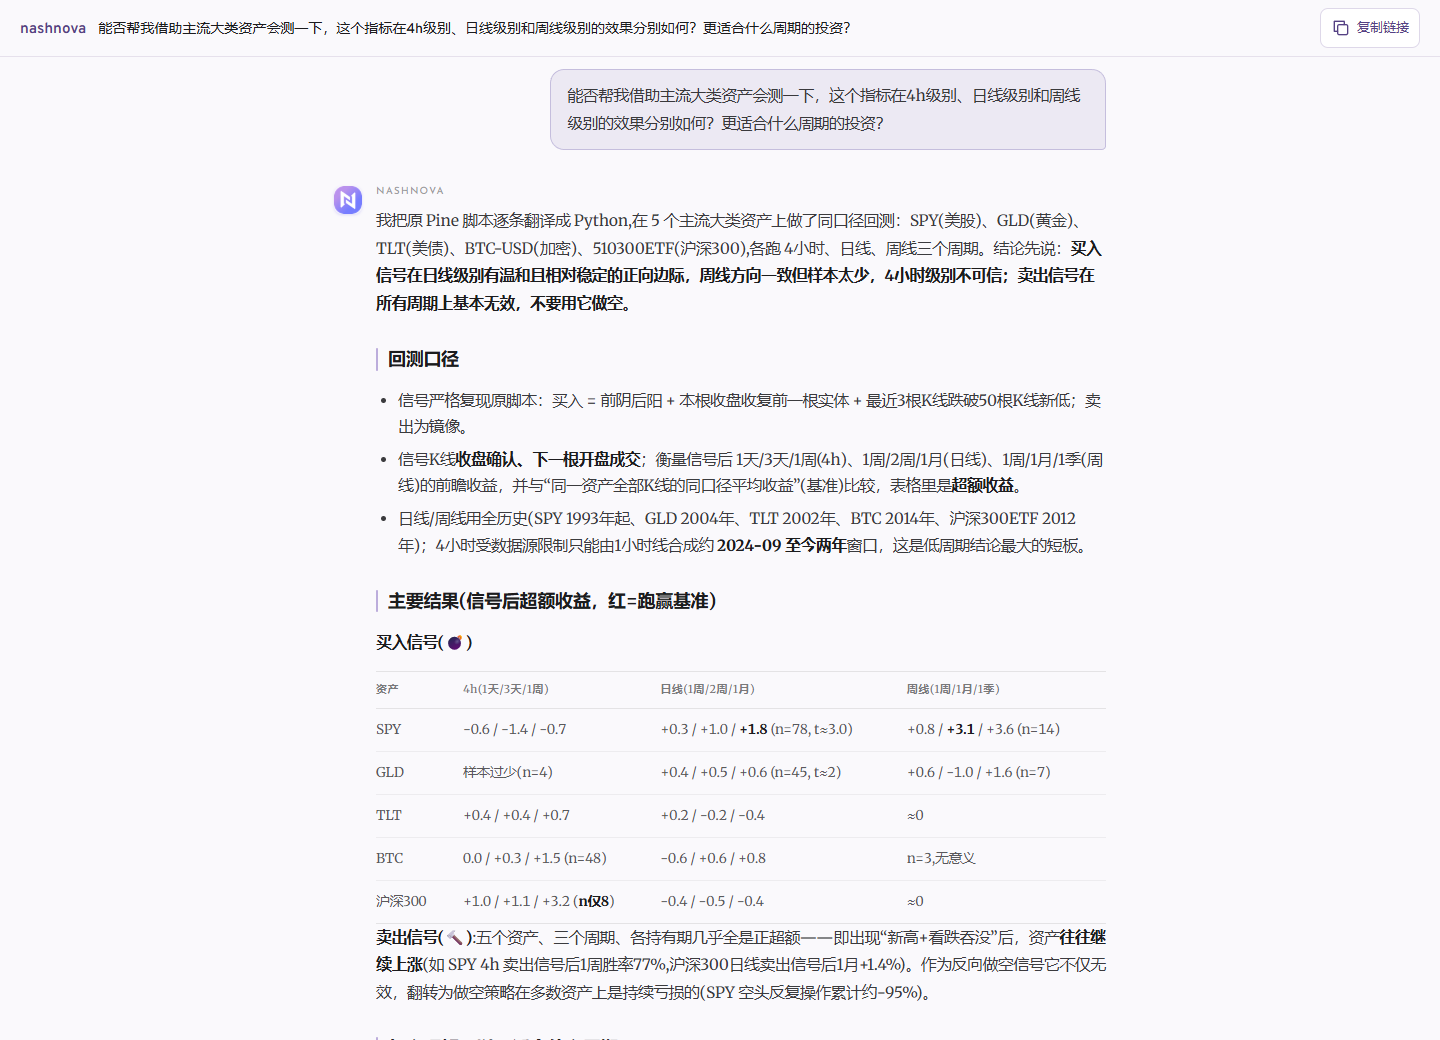
回测先把容易含糊的地方钉死:等 K 线收盘再确认,下一根开盘才成交。日线和周线尽量拉长历史;4 小时只有约两年数据,单独标出来。短数据就是短数据,不能因为结果顺眼就当成长周期证据。
结果没有给出一个整齐的“有效”或“无效”。日线买入信号在 SPY、黄金等资产上有温和的正向边际,样本也相对充足;周线方向大致相同,但信号太少,只能当参考。4 小时则明显分化,而且公开数据只有约两年,用它单独交易还缺乏证据。
更出人意料的是卖出信号。几个长期向上的资产在出现“新高后的看跌吞没”后,往往还会继续上涨。于是这一边被保留下来的不是做空功能,而是风险提醒。
日线可以买入观察,4 小时不能脱离日线背景,卖出信号不要机械镜像。第一轮跨资产回测后,研究范围被收紧了
这份结果不算漂亮,却比较诚实。4 小时历史短,周线样本少,卖出信号甚至方向不对。它们没有被塞进一个“整体有效”的结论里。研究范围反而更清楚了:日线买入值得往下追,其余先降级处理。
03做成策略后,结果变了
日线信号的问题很现实:等收盘确认时,价格往往已经反弹了一段。用户因此提出“级别推动”的想法,希望用 4 小时信号提前试仓,再等日线确认后加仓。
nashnova 先验证了这个想法。日线接近极值区域时,4 小时买入信号在未来五个交易日内升级成日线信号的比例,从约 15.5% 升到 39.3%;一周后的盈利概率也有所改善。看到这组数字,确实很容易想继续往策略上走。
止损和止盈一加进去,故事马上变了。
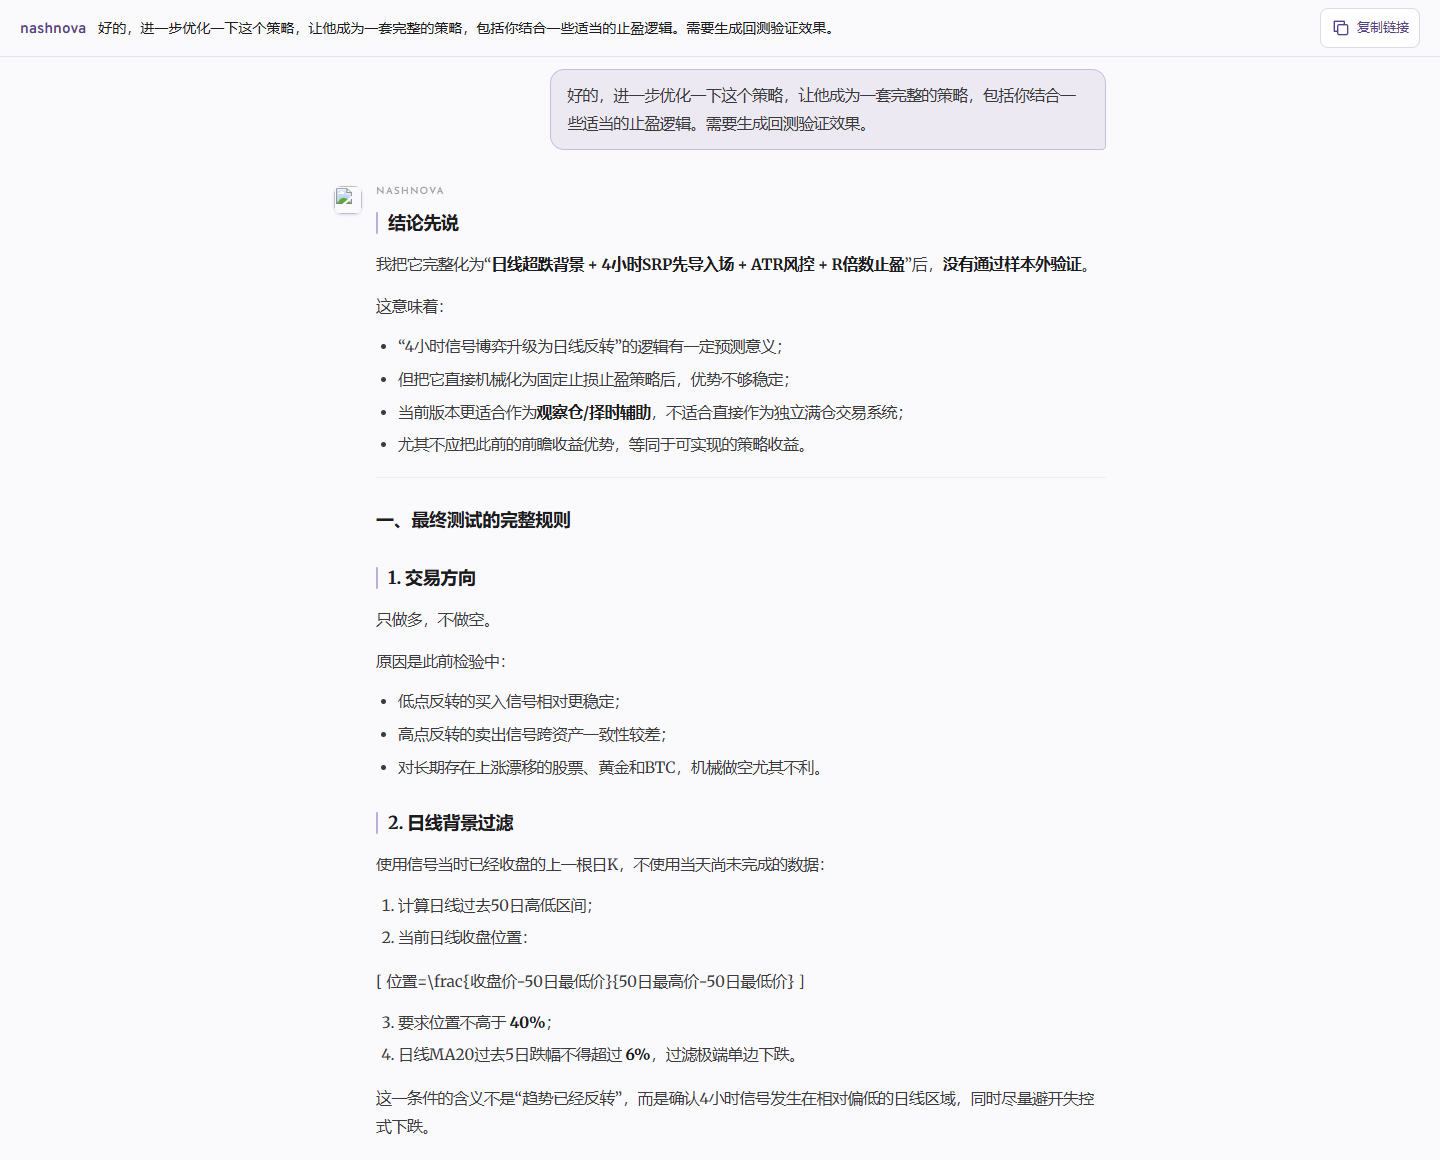
在没有参与调参数的后半段数据里,一共出现 34 笔交易,胜率约 20.6%。所有盈利加起来,只相当于总亏损的 54%;五类资产平均累计亏损约 3.2%。
后来又加筛选条件,并把止损距离放宽到日常波动的两倍,止盈目标提高到风险距离的三倍。训练阶段更好看了,换到后半段数据,平均亏损反而扩大到约 7%。越调越差。
问题出在中间那段路。很多反转会先二次探底,再往上走;固定止损往往先被打掉。好不容易碰到一笔大行情,固定止盈又早早下车。股票指数、债券和 BTC 的波动脾气不同,共用一套参数也很勉强。
数字摆出来后,这套方案就停了。继续微调止损距离,意义已经不大,该换问题了。
04改为跟踪信号状态
用户换了一个问法:信号出现以后,如果价格一直守在某条短期均线上,说明反转还在继续;收盘跌回去,可能就弱了。至于彻底失败,可以交给前低来判断。这个想法比再试一组止盈参数朴素得多。
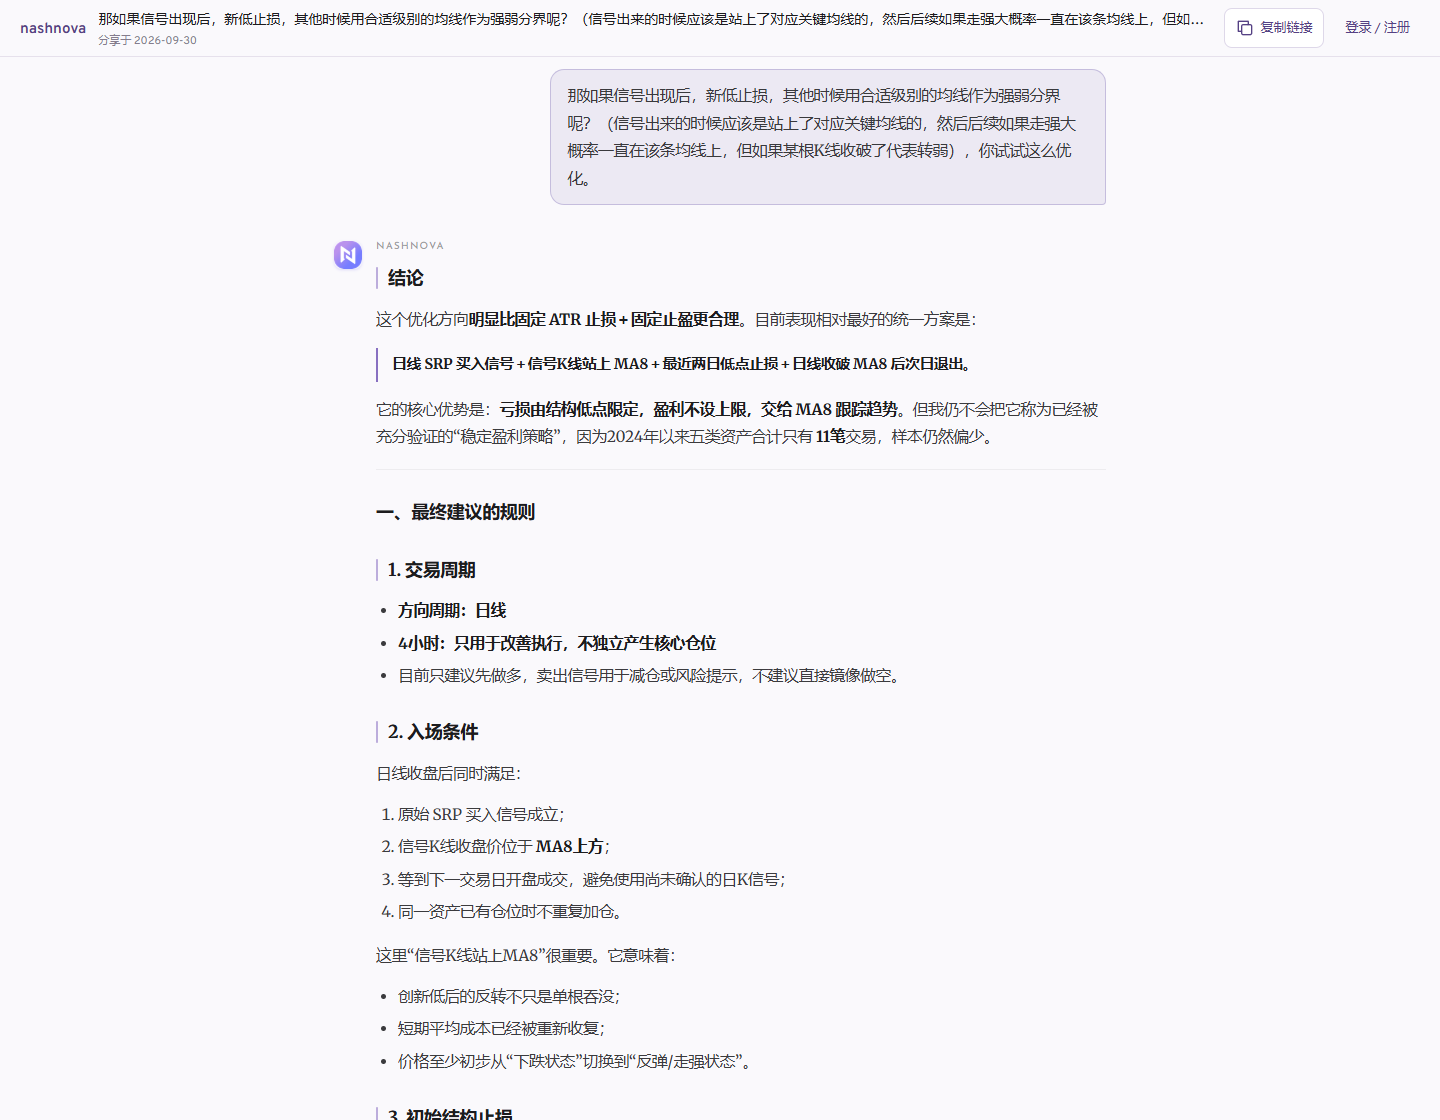
这个版本在 2024 年以来的五类资产上平均累计约 +4.0%,但总共只有 11 笔交易,利润还主要来自少数几笔。比固定止盈顺眼一些,仅此而已。拿它去证明“稳定策略”,证据远远不够。
不过它很适合拿来做状态记录:刚触发、还在 MA8 上方、已经转弱、跌破前低。每天先把发生变化的标的挑出来,再决定哪些值得打开图表细看。工作台的雏形就在这里出现了。
这也是整段对话比较自然的地方。用户给出的是一句交易直觉,nashnova 负责把它写成规则,再拿数据试。第一轮不必把所有答案都想完。
05再测 45 个标的
五个资产还不够。资产池接着扩到 45 个,包括 A 股、中国香港和美股指数,行业 ETF、加密资产,以及一批中美明星股。规则保持不动:日线出现反转信号,价格站上 8 日均线,同时用最近两天的最低价判断信号是否已经失败。
结果开始分家。美股宽基 ETF 是唯一组内全部为正的类别,四个品种平均约 +10.5%。中国香港指数 ETF 平均约 +5.7%,细看主要靠恒生科技;A 股行业 ETF 的正收益也集中在半导体。
A 股宽基和明星股组内平均分别约 -1.0% 和 -0.8%。美股行业 ETF 与明星股也没有显示出普遍优势。加密资产一共只有四笔交易,BTC、ETH、SOL 各走各的,排名没什么说服力。
范围扩得更大,能说的话却变少了。SRP 可以优先监控高流动性宽基 ETF。行业、个股和高波动资产也能放进页面,但别给同样的信任。比如半导体,A 股 ETF 表现不错,SOXX 和 SMH 却很差。行业名一样,价格走法未必一样。
整个扩样过程中没有重新调参。否则每遇到一个表现差的品种就修规则,最后总能得到一份好看的历史结果,也就没有验证可言了。
06工作台:今天先看谁
每天重新翻 45 张走势图,谁都坚持不了太久。工作台先挑出发生变化的标的:刚出现反转、还在走强、已经跌回 8 日均线下方、跌破信号形成时的低点,或者出现回落风险。其余的先放一边。
用户打开页面,先扫“最新触发”和“看空风险”,再点进具体标的看图。箭头只是起点,页面还会记住它后面经历了什么。看空箭头照样提醒,但不会顺手变成一张做空单。
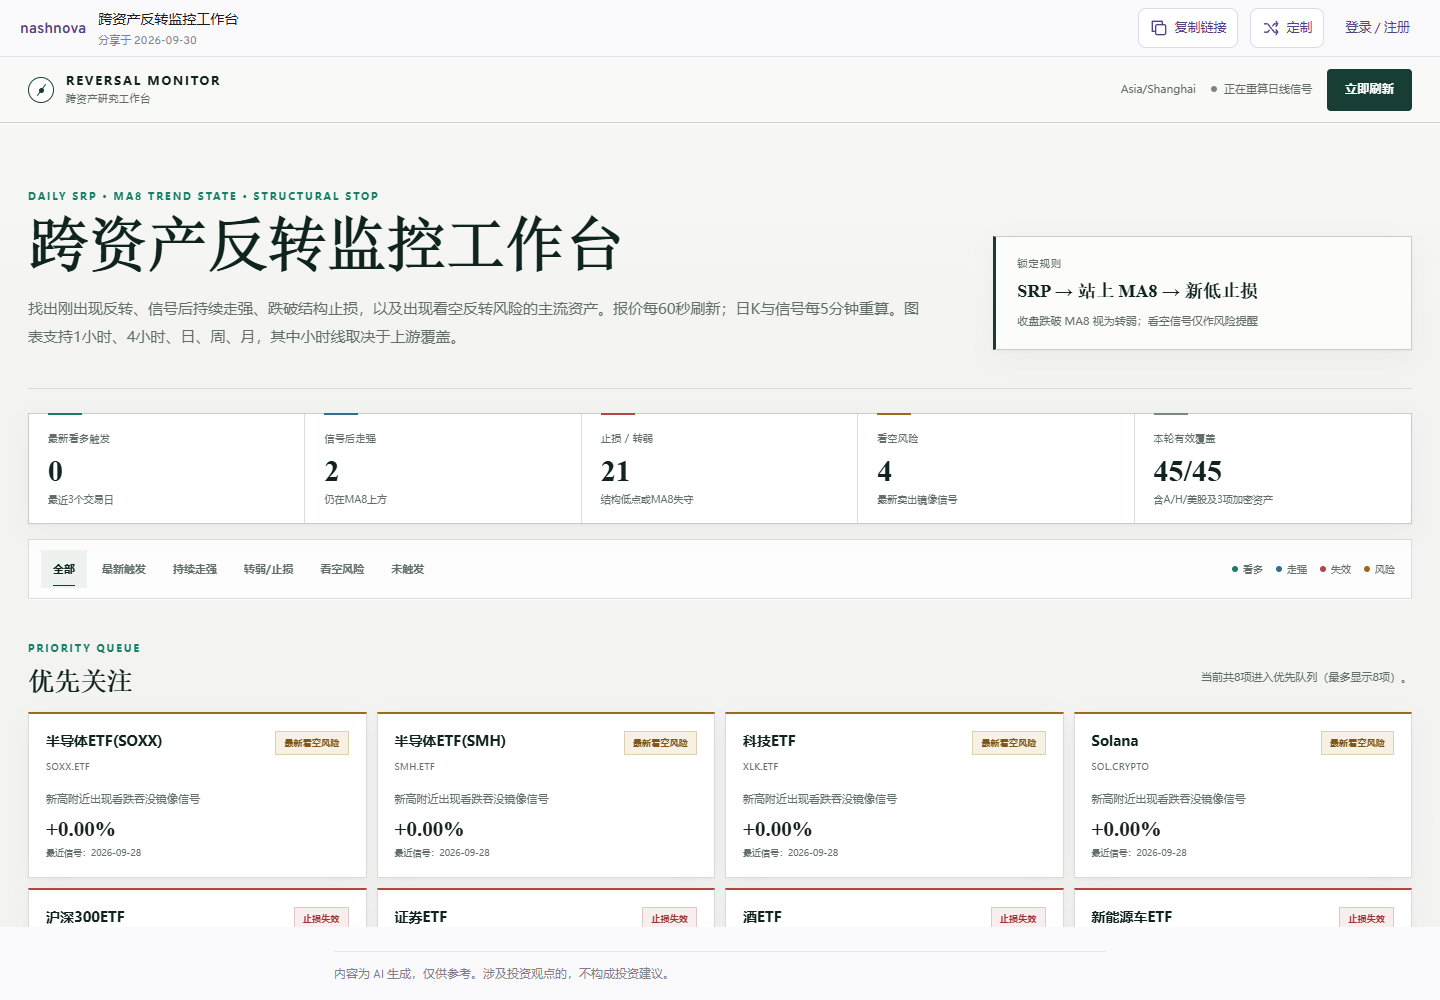
图表不是装饰,而是为了回答“信号走到哪一步”
工作台使用 TradingView Lightweight Charts 展示 1 小时、4 小时、日线、周线和月线。每个周期独立计算 SRP 并在 K 线上标记:看多信号用红色上箭头,看空风险用绿色下箭头,MA8 同时叠加在图表上。
正式交易判断仍看完整日线。1 小时和 4 小时的用途,是观察回踩是否守住、反转是否向更高周期扩散,以及次日高开时是否有更合理的执行位置。页面把这条边界直接写进使用说明,避免用户把小时线箭头误当成新的主策略。
页面先显示快照,再尝试联网更新
第一版工作台曾经出现“打开后一直加载”的问题。原因不是策略,而是不同市场的 ETF 和加密资产代码口径不一致,一次批量请求失败后拖住了整个页面。修复后,45 个标的都使用网关可识别的代码,并在 HTML 中内置一份最近快照。
现在即使行情接口暂时不可用,页面也能先显示完整状态。如果联网刷新只返回少量 K 线,它不会覆盖原来的完整快照,而是标记“快照可用,刷新降级”。用户看到的是数据状态,而不是一片空白。
nashnova 交付了 HTML、计算脚本、样例数据和使用说明,页面可以直接打开。不过第一版只能算“能跑”。接下来几轮对话,才把它修成了每天愿意看的样子。
反馈都很具体:最新数据没有显示;切换标的后看不到主要周期;K 线图太占位置。比起一句“再高级一点”,这类问题好改得多。
07把第一版修到好用
打开后看不到最新数据。
修复 ETF 与加密资产代码,加入内置快照和明确的数据质量状态。
很多数据没有补齐,希望选择标的时能看几个主要级别的走势,使用方法也要显示在工作台里。
加入 Lightweight Charts,补充日线、周线、月线,随后增加 1 小时和 4 小时;同时内嵌三步使用说明。
K 线图放在列表上面并可折叠;图上显示 SRP;列表增加排序筛选;整体改成浅色、严肃一些。
完成折叠图表、周期信号标记、组合筛选排序和浅色机构研究终端视觉,并做窄屏适配。
修改网页时,不用重新讲一遍策略。留在原会话里,指出具体模块就行。比如:“点击中证 1000 的 4 小时单元格后,图表没有切换;保留当前筛选条件,加载对应小时线。”
这句话包含了位置、操作、问题和期望结果。工程上的修改通常就从这种小而明确的反馈开始。
08直接复刻这个工作台
不想从头重复十轮对话,可以直接打开下面的 NashNova 分享页。原指标、回测过程、监控规则和网页要求都已经放在会话里。
打开分享页后,登录 NashNova,在原会话基础上继续即可。你可以直接更换资产池、周期或页面样式。